从实业项目筛选到投后管理:森泰顺佳投资管理体系全解
当一家企业决定将闲置资金委托给专业机构,它真正需要的不是一份承诺收益的合同,而是一套经得起推敲的、从项目源头到退出闭环的完整管理体系。许多投资方在筛选标的时依赖经验判断,却在投后阶段疏于管控,最终导致账面浮盈无法转化为实际回报。这种断裂,恰恰是投资管理中最隐蔽的风险敞口。
行业现状是,大量中小型投资机构将精力集中在项目获取和交易结构设计上,投后管理却常常沦为定期回访和财务数据收集。根据中国证券投资基金业协会的统计,超过六成的股权投资纠纷源于投后阶段的信息不对称和决策滞后。真正成熟的资本管理,应当将投后视为价值创造的起点,而非流程的终点。
从源头建立筛选的“负面清单”
森泰顺佳投资管理(北京)有限公司在项目立项阶段就引入了三层过滤机制。第一层是行业景气度量化评分,剔除产能过剩且无技术迭代空间的传统制造;第二层聚焦企业现金流健康度,重点考察经营性净现金流与净利润的匹配比例,拒绝那些依赖应收账款撑起利润表的标的;第三层则是对实控人过往信用记录的穿透式核查,包括涉诉、被执行信息以及关联企业担保情况。这套流程将项目池的初筛通过率控制在12%左右,从源头降低了后续资产运营的摩擦成本。
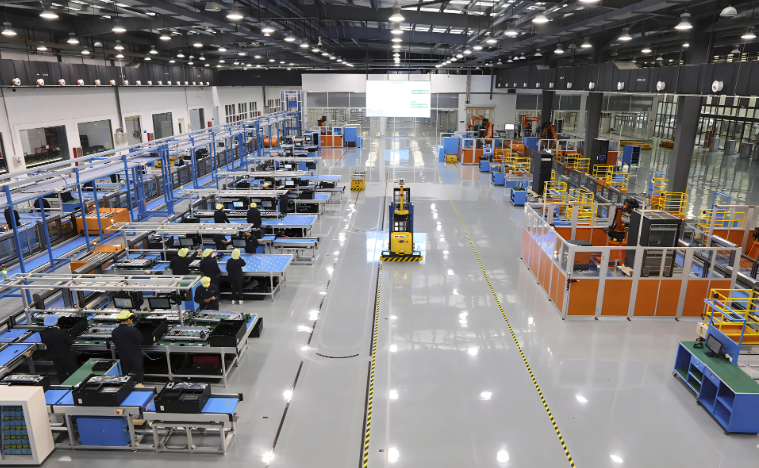
在完成筛选后,投资管理团队会与标的方共同制定一份《百日行动清单》,明确资产盘点、债务重组、核心人员激励方案等关键节点的完成时限。这并非简单的流程文书,而是将投资条款中模糊的“协同效应”转化为可执行的运营动作。例如,在最近一宗制造业项目投资中,团队通过重新谈判上游原材料采购账期,将标的公司的营运资金周转天数压缩了23天,直接提升了当季的资本回报率。
投后管理的核心在于“动态干预”
进入投后阶段,森泰顺佳投资管理(北京)有限公司采取的是派驻财务总监与外部专家顾问双轨并行的模式。财务总监负责日常的资金流监控与预算偏差预警,而行业专家则聚焦于市场渠道拓展与产品线优化。每季度末,项目组会出具一份《资本管理健康度报告》,其中包含六项核心指标:资产负债率、利息保障倍数、存货周转率、毛利率波动、客户集中度以及关联交易占比。一旦某项指标触发预警线,投委会将在48小时内启动专项讨论,而不是等待季度例会再作反应。
这种动态干预机制,在过往的理财服务项目中展现出显著成效。以2024年完成退出的一起消费类企业投资为例,投后团队在第二季度发现其线上渠道获客成本环比上升37%,随即协助企业调整投放策略并引入私域流量运营工具,最终使全年净利率比投资时预测值高出1.8个百分点。项目从投入到退出历时26个月,实现了年化21.4%的内部收益率。
选型指南:企业如何评估投资管理人的真实能力
对于有企业投资需求的公司,选择投资管理人时应重点关注三个维度:其一,过往完整退出案例中,投后干预措施对业绩改善的贡献占比是否超过40%;其二,管理团队是否具备行业内的实操经验,而非仅依赖金融建模;其三,是否建立了针对特定行业的子策略库,例如供应链金融、设备融资租赁等专项工具。森泰顺佳投资管理(北京)有限公司在官网披露的历次项目总结中,均会单独列出投后增值服务对IRR的拉动效应,这本身就是一种透明度承诺。
从应用前景看,随着产业整合加速和资产价格回归理性,投资管理的价值洼地正从“发现便宜资产”转向“通过运营提升资产质量”。那些能够将项目投资、资产运营与资本管理深度融合的机构,将在未来五年的市场洗牌中占据主导位置。而企业端需要警惕的,是那些将投后服务包装成标准化课程培训的管理人——真正的增值,永远发生在经营数据改善的细节里。